Toiletteuse travailleuse autonome : ce que vous devez, même à moins de 30 000 $
Vous toilettez à votre compte, à la maison, en salon ou dans votre fourgonnette, et votre année tourne autour de 30 000 $? C’est souvent une bonne nouvelle pour les taxes, mais pas pour l’impôt. Comme travailleuse autonome ou travailleur autonome au Québec, vous devez de l’impôt sur votre profit même à moins de 30 000 $. Et vous payez vos cotisations au RRQ et au RQAP vous-même, sans employeur pour en payer une part.
Voici ce que vous devez, à qui et quand, avec un exemple chiffré pour une toiletteuse qui fait 28 000 $ de profit.
Travailleur autonome et impôt à moins de 30 000 $ : ce que le seuil veut dire
Le chiffre de 30 000 $ qu’on entend partout est le seuil du petit fournisseur. Il concerne seulement la TPS et la TVQ. Si vos ventes taxables ne dépassent pas 30 000 $ dans un trimestre civil, ni pour l’ensemble des quatre trimestres civils qui le précèdent, vous n’avez pas à vous inscrire aux fichiers de la TPS et de la TVQ ni à percevoir ces taxes. Nous expliquons ce calcul en détail dans notre article sur l’inscription à la TPS et à la TVQ.
Ce seuil ne change rien à votre impôt. Votre revenu d’entreprise va dans votre déclaration de revenus, peu importe le montant. Et les cotisations de travailleuse autonome se calculent sur ce même revenu net.
Deux pièges reviennent souvent :
- Le seuil des taxes se calcule sur vos ventes, pas sur votre profit. Une toiletteuse qui facture 36 000 $ et garde 28 000 $ après ses dépenses est sous les 30 000 $ de profit, mais au-dessus du seuil des taxes.
- Un seul gros trimestre suffit. Si vous dépassez 30 000 $ dans un seul trimestre, vous cessez tout de suite d’être un petit fournisseur, et la taxe s’applique dès la vente qui vous a fait dépasser le montant.
Ce qu’une toiletteuse autonome paie en plus de l’impôt
Selon Revenu Québec, une travailleuse ou un travailleur autonome doit lui remettre quatre cotisations :
- la cotisation au Régime de rentes du Québec (RRQ);
- la cotisation au Régime québécois d’assurance parentale (RQAP);
- la cotisation au régime d’assurance médicaments du Québec;
- la cotisation au Fonds des services de santé (FSS).
L’assurance médicaments est basée sur le revenu net familial. Les trois autres sont basées sur le revenu net de votre entreprise. Toutes se paient avec votre déclaration de revenus ou par acomptes provisionnels.
Le RRQ : vous payez les deux parts
Une personne salariée paie la moitié de sa cotisation au RRQ, et son employeur paie l’autre moitié. Comme travailleuse autonome, vous êtes les deux à la fois. Pour 2026, cela donne :
- 12,6 % sur vos revenus de travail au-delà de l’exemption générale de 3 500 $, jusqu’au maximum des gains admissibles de 74 600 $ (10,6 % pour le régime de base et 2 % pour la première cotisation supplémentaire);
- 8 % sur la tranche comprise entre 74 600 $ et 85 000 $, la deuxième cotisation supplémentaire;
- rien sur vos revenus au-delà de 85 000 $.
La cotisation s’applique à partir de 18 ans, dès que vos revenus de travail dépassent 3 500 $.
Le RQAP : un taux à part
Pour le RQAP, ce n’est pas le double de la part d’un salarié. Les travailleurs autonomes ont leur propre taux : 0,764 % en 2026, avec une cotisation maximale de 786,92 $ pour l’année. Les taux de 2026 ont baissé de 13 % par rapport à ceux de 2025, quand le taux des travailleurs autonomes était de 0,878 %.
L’assurance médicaments et le FSS
Ces deux cotisations se calculent avec votre déclaration de revenus du Québec. Nous ne donnons pas de chiffres ici : l’assurance médicaments dépend du revenu de toute votre famille, et le calcul du FSS se fait dans la déclaration.
Un exemple : une toiletteuse à 28 000 $ de profit
Sophie toilette à la maison. En 2026, elle facture 36 000 $ et dépense 8 000 $ en fournitures, en équipement et en assurances. Son profit, c’est-à-dire son revenu net d’entreprise, est donc de 28 000 $. Elle a 35 ans et n’a aucun autre revenu de travail.
Sa cotisation au RRQ
- 28 000 $ moins l’exemption de 3 500 $ = 24 500 $
- 24 500 $ × 12,6 % = 3 087 $
Elle est loin de 74 600 $, donc la tranche à 8 % ne la touche pas.
Sa cotisation au RQAP
- 28 000 $ × 0,764 % = 213,92 $, bien sous le maximum de 786,92 $
Le total des deux : 3 087 $ + 213,92 $ = 3 300,92 $. C’est environ 11,8 % de son profit, avant l’impôt du Québec, l’impôt fédéral, l’assurance médicaments et le FSS.
Autre chose : parce qu’elle a facturé 36 000 $, Sophie a dépassé le seuil de 30 000 $ sur l’année. Elle doit donc aussi s’inscrire à la TPS et à la TVQ et commencer à les percevoir au moment prévu par la règle du petit fournisseur. Son profit sous 30 000 $ n’y change rien.
Le même calcul pour d’autres profits :
Les montants du RRQ à 20 000 $, 30 000 $ et 40 000 $ sont ceux des exemples de Retraite Québec pour 2026.
Les acomptes provisionnels : payer en cours d’année
Une personne salariée paie son impôt sur chaque paie. Vous, personne ne retient rien sur ce que vos clients vous paient. Quand le montant devient assez gros, les deux gouvernements vous demandent de payer pendant l’année, par acomptes provisionnels, plutôt qu’en un seul paiement après l’année.
Au Québec
Vous devez verser des acomptes à Revenu Québec si les deux conditions suivantes sont remplies :
- l’impôt net que vous estimez devoir payer pour l’année courante dépasse 1 800 $;
- votre impôt net à payer dépassait 1 800 $ pour l’une ou l’autre des deux années précédentes.
Si vous devez en verser, ces acomptes servent aussi à payer, s’il y a lieu, vos cotisations au RRQ, au RQAP, au FSS et à l’assurance médicaments.
Au fédéral
L’impôt fédéral se paie à part, à l’Agence du revenu du Canada, parce que le gouvernement fédéral ne perçoit pas l’impôt sur le revenu du Québec. Pour une résidente du Québec, la règle actuelle suit le même test : un impôt net fédéral à payer de plus de 1 800 $ pour l’année en cours et pour l’une des deux années précédentes.
Le budget fédéral de 2026 propose de hausser ce seuil à 4 500 $ pour les résidents du Québec, pour les années d’imposition qui commencent le 1er janvier 2028 ou après. C’est une proposition : d’ici là, la règle de 1 800 $ reste celle qui s’applique.
La première année
Le test regarde aussi les deux années précédentes. Si vous étiez salariée avant de vous lancer, l’impôt était retenu sur votre paie, et votre impôt net à payer pour ces années était souvent bas. Vous n’aurez alors peut-être pas d’acomptes à verser la première année, mais toute la facture arrivera d’un coup avec la déclaration. Mettez l’argent de côté au fur et à mesure.
La CNESST : vous n’êtes pas couverte d’office
Selon la CNESST, une travailleuse autonome n’est pas automatiquement protégée en cas d’accident du travail ou de maladie professionnelle. Une morsure, une chute sur un plancher mouillé, un dos qui lâche en soulevant un gros chien : pour être protégée, vous devez demander la protection personnelle, qui est facultative.
Si vous embauchez une première employée, l’employeur, c’est vous. Vous avez alors 60 jours à partir de sa première journée de travail pour vous inscrire à la CNESST, et vous pouvez aussi le faire jusqu’à 30 jours avant son arrivée. Après ce délai, des frais de retard s’appliquent.
Garder vos chiffres toute l’année
Tout ce qui précède part de deux nombres : ce que vos clients vous ont payé et ce que l’entreprise a dépensé. Les reconstituer à la fin de l’année avec une boîte de reçus, c’est là que les erreurs arrivent. Quelques habitudes simples :
- Pour chaque client payé : la date, le service, le prix, le pourboire, et les taxes si vous êtes inscrite.
- Pour chaque dépense : la date, à qui vous avez payé, le montant, et le reçu.
- Un compte bancaire pour l’entreprise, si possible, pour ne pas mêler l’épicerie et les lames.
- Un montant mis de côté à chaque paiement pour les cotisations et l’impôt. Dans l’exemple de Sophie, le RRQ et le RQAP seuls font près de 12 % de son profit.
Ce que GroomBoard garde pour vous
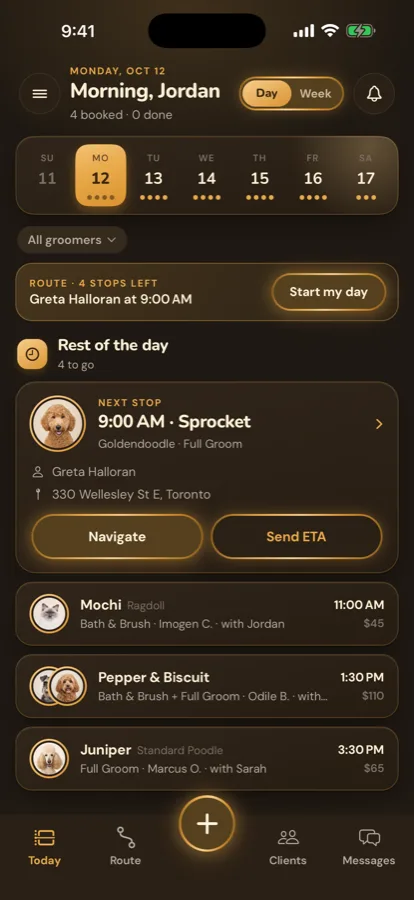
Si vous utilisez GroomBoard, deux pages font une bonne partie de ce travail. Elles sont réservées à la propriétaire du compte : une employée ne les voit pas.
- Dépenses : vous inscrivez chaque dépense avec sa date, une catégorie comme les fournitures, le loyer, les assurances ou l’essence, à qui vous avez payé, une note et le montant. La page fait les totaux du mois et de l’année, par catégorie, et dans l’onglet Année, le bouton « Télécharger pour mon comptable » vous donne un fichier CSV de toutes les dépenses de l’année. Cette page fait partie de tous les forfaits.
- Rapports : le bouton « Télécharger le CSV » vous donne chaque rendez-vous terminé de la période choisie, par exemple « Cette année » ou « L’an dernier », avec la date, le client, l’animal, le service, le prix, le pourboire, les taxes et le total.
Votre comptable reçoit deux fichiers à ouvrir dans un tableur, plutôt qu’une boîte à chaussures. Vous pouvez essayer GroomBoard gratuitement ou lire ce que le logiciel fait pour les salons du Québec. Et si vous démarrez tout juste, notre article sur les étapes pour démarrer une entreprise de toilettage au Québec vous donne l’ordre des démarches.
Cet article donne de l’information générale, pas un conseil fiscal. Pour votre situation, vérifiez auprès de Revenu Québec ou d’un comptable.